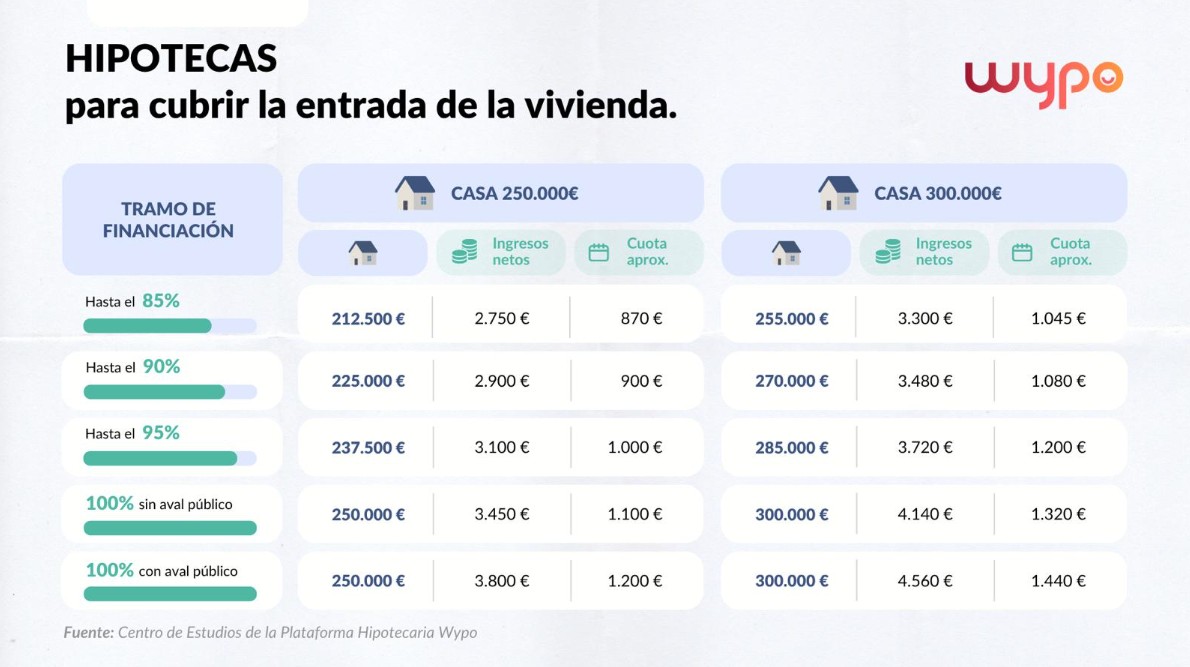
El Gobierno ha creado un préstamo público de hasta 50.000€, sin intereses ni comisiones, para quien puede pagar una hipoteca, pero no tiene ahorrada la entrada. El decreto Tu Casa todavía no se puede solicitar, está en vigor desde el 8 de octubre, pero falta el acuerdo del Consejo de ministros y su convalidación y la última palabra la seguirá teniendo el banco. Ante esta incertidumbre, el Centro de Estudios de Wypo detalla las opciones reales que existen hoy para comprar con una entrada inferior al 20%, es decir, con financiación por encima del 80%.
Como puntualizan desde la plataforma hipotecaria, todas ellas parten de la misma realidad: lo habitual es que el banco financie hasta el 80% y el comprador aporte el 20% restante como entrada. Cuanto más de ese 20% cubre el banco, más cuesta conseguirlo, por dos motivos. El primero es la capacidad de pago: a mayor importe, mayor cuota y como las entidades limitan el esfuerzo a un porcentaje de los ingresos, a más hipoteca hacen falta más ingresos. El segundo es el riesgo, que depende del porcentaje financiado respecto al valor de la vivienda y no del importe: con un 80%, la entrada del comprador actúa de colchón si hay un impago; con el 100%, no. Por eso, aunque el importe sea menor, un mayor porcentaje financiado suele llevar un tipo de interés más alto.
Sigue leyendo
