El Gobierno ha creado un préstamo público de hasta 50.000€, sin intereses ni comisiones, para quien puede pagar una hipoteca, pero no tiene ahorrada la entrada. El decreto Tu Casa todavía no se puede solicitar, está en vigor desde el 8 de octubre, pero falta el acuerdo del Consejo de ministros y su convalidación y la última palabra la seguirá teniendo el banco. Ante esta incertidumbre, el Centro de Estudios de Wypo detalla las opciones reales que existen hoy para comprar con una entrada inferior al 20%, es decir, con financiación por encima del 80%.
Como puntualizan desde la plataforma hipotecaria, todas ellas parten de la misma realidad: lo habitual es que el banco financie hasta el 80% y el comprador aporte el 20% restante como entrada. Cuanto más de ese 20% cubre el banco, más cuesta conseguirlo, por dos motivos. El primero es la capacidad de pago: a mayor importe, mayor cuota y como las entidades limitan el esfuerzo a un porcentaje de los ingresos, a más hipoteca hacen falta más ingresos. El segundo es el riesgo, que depende del porcentaje financiado respecto al valor de la vivienda y no del importe: con un 80%, la entrada del comprador actúa de colchón si hay un impago; con el 100%, no. Por eso, aunque el importe sea menor, un mayor porcentaje financiado suele llevar un tipo de interés más alto.
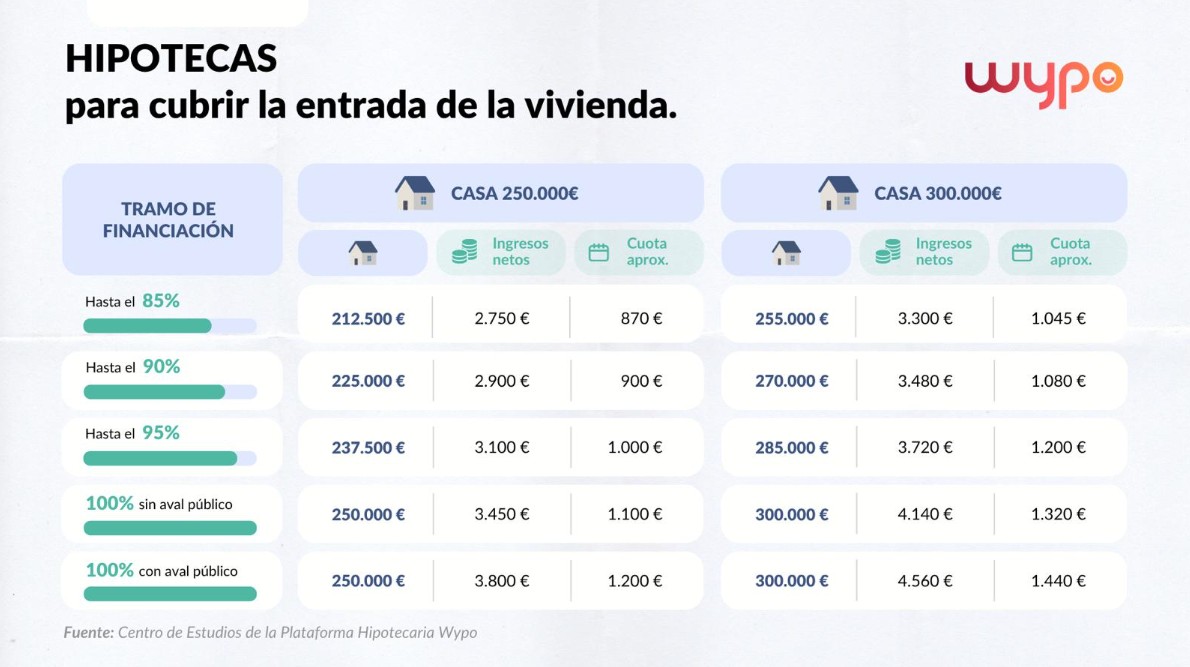
Esta tabla de En este contexto, como insiste Wypo, para una vivienda de 250.000€ y para otra de 300.000€: cuanto mayor es la parte de la entrada que cubre el banco, más ingresos netos se exigen y desde el 95%, la cuota crece más que el importe prestado.
Además, informan que, las entidades dispuestas a financiar la operación se reducen a medida que sube el tramo: muchas hasta el 85%, bastantes al 90%, dos al 95% (con titulares menores de 35 años y con unos ingresos de perfil premium) y dos al 100% sin aval. En todos los casos se pide una ratio de esfuerzo inferior al 35% y entre 12 y 18 meses de antigüedad laboral. Y en las financiaciones por encima del 95% se solicita una cantidad estipulada, buscando perfiles premium.
El 100% con aval público es el escalón más exigente: 3.800€ netos al mes frente a los 3.450€ del 100% sin aval y solo para primera vivienda y con una única entidad en la tabla de Wypo. La cuota sube de 1.100€ a 1.200€ (un 9% más) para la misma cantidad prestada, lo que apunta a un tipo de interés superior. Es una paradoja: la vía pensada para comprar sin ahorros acaba pidiendo más ingresos y se paga un tipo de interés más alto. Aunque en determinadas situaciones compensa puede ser la única opción viable. Además, describen que, a esto se suma la operativa: acceder al aval exige acreditar ingresos, patrimonio, residencia y calificación energética y el trámite es más complejo que el de una hipoteca convencional. Además, según las propias entidades el aval llega una vez concedida la hipoteca, de modo que, si no se aprueba, el banco ya ha asumido el riesgo. Tu Casa también la gestiona el ICO, por lo que está por ver si conllevará una operativa similar y cómo la valorarán los bancos.
El aval ICO: lo que enseña el precedente
Como informan desde Wypo, el aval ICO para primera vivienda es el mejor termómetro de lo que puede pasar con Tu Casa. Según el propio ICO, es una línea de 2.500 millones de euros por cuenta del Ministerio de Vivienda que cubre hasta el 20% del préstamo (25% con calificación energética D o superior) durante diez años, para menores de 36 años y familias con menores a cargo. Es gratuito, la entidad decide según su política de riesgos y según el ICO, no encarece el préstamo: el tipo más alto de estas operaciones se atribuye a financiar todo el precio. Su uso ha sido modesto: a 31 de diciembre de 2025, 10.453 operaciones y 255,8 millones de euros de aval solicitados, en torno al 10 % de lo previsto.
Tu Casa: qué cubre y qué cambiaría
Por otro lado, informan que el artículo 19 del Real Decreto-ley 29/2026, de 6 de octubre, crea un préstamo del ICO, con 10.000 millones de dotación inicial, para la primera vivienda habitual con hipoteca. Cubre el 20% del valor con un máximo de 50.000 € (tope que se alcanza desde los 250.000 € de precio), con una carencia equivalente al plazo de la hipoteca, hasta 30 años y diez más para devolverlo.
Al cubrir parte de la entrada, el banco financia menos. En una vivienda de 250.000€ financiaría el 80% y el ingreso exigido sería de unos 2.600€ netos al mes, frente a los 3.450€ del 100% sin aval y los 3.800€ con aval. Con 300.000€ de vivienda el tope no alcanza: el banco pondría el 83,3 % y el ingreso rondaría los 3.250 €, frente a los 4.140€ y 4.560€ del 100 %. Son estimaciones de Wypo que dependen de que el banco no cuente la cuota de Tu Casa como carga durante la carencia. El decreto tampoco aclara si podrán financiarse los gastos e impuestos de la compraventa, que el 20% no cubre y la banca no ha hecho públicas declaraciones sobre su disposición a operar con el nuevo préstamo.
Lo que falta por saber
El decreto está en vigor, pero la Diputación Permanente prevé votar su convalidación el 12 de noviembre, con las Cortes disueltas y las elecciones generales el 29 de noviembre; si no se convalida, deja de producir efectos hacia el futuro. Además, el préstamo requiere un acuerdo del Consejo de ministros que fije quién puede solicitarlo, con qué límites de renta, edad y precio, y con qué importe inicial. Hasta entonces no se puede pedir.
Tampoco consta si será compatible con el aval ICO, que según el propio ICO no puede combinarse con otro aval público, ni cómo decidirán los bancos si la cuota computa en la ratio de esfuerzo y cómo valorarán una garantía sobre una vivienda con precio de reventa limitado.
En definitiva, mientras Tu Casa sigue pendiente de activación, la financiación por encima del 80% ya existe y tiene reglas concretas. Wypo trabaja hoy con las entidades que la conceden, conoce sus políticas de riesgo y mantiene acuerdos con ellas, lo que le permite identificar, para cada perfil, la opción que mejor encaja entre las disponibles.

